
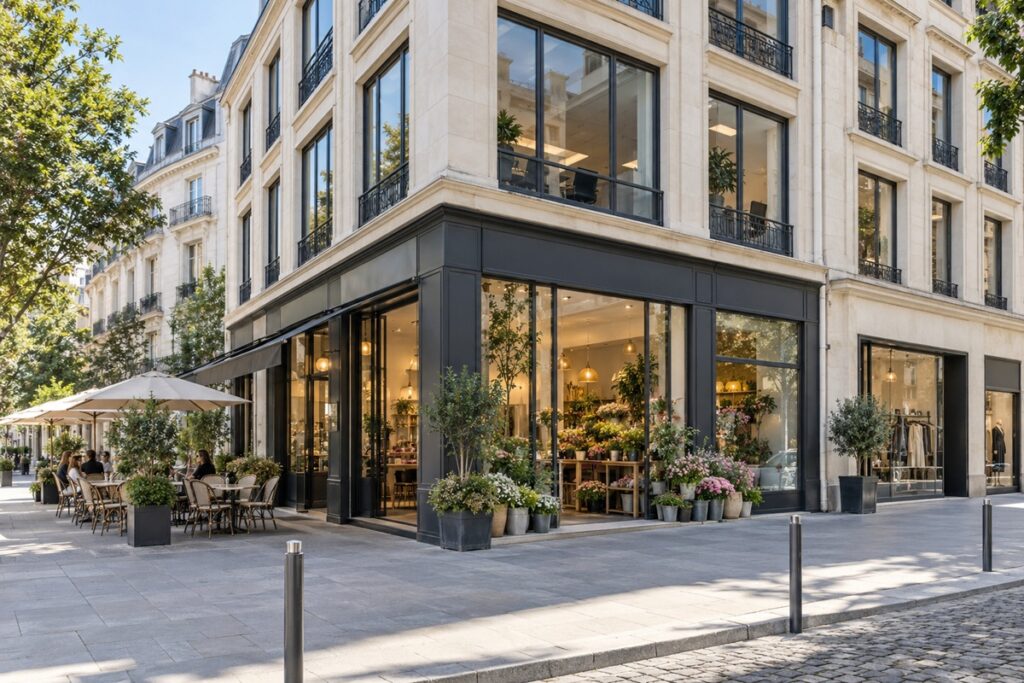
Vous poussez la porte d’une boulangerie, traversez une galerie marchande ou rejoignez un rendez-vous dans un immeuble de bureaux : vous fréquentez l’immobilier commercial sans forcément lui donner ce nom. Derrière ces lieux se trouvent des propriétaires, des entreprises occupantes, des contrats et des loyers. Mais attention au vocabulaire : acheter la boutique où travaille un fleuriste ne signifie pas acheter son entreprise, encore moins repartir avec ses bouquets.
Je vous propose de démêler ces notions en prenant pour cadre le marché français. Vous comprendrez quels biens sont concernés, comment ils sont exploités et ce qui distingue leur achat de celui d’un logement.
L’essentiel
- L’immobilier commercial désigne les locaux liés aux activités commerciales et, dans une acception plus large, différents bâtiments utilisés par les entreprises.
- Les murs, le fonds de commerce et le droit au bail correspondent à des biens ou à des droits distincts.
- Vous pouvez acheter un local pour votre activité ou le louer à un exploitant.
- Le contrat de location dépend de l’activité exercée et du régime applicable.
- La valeur d’un bien repose notamment sur son emplacement, ses caractéristiques, son occupation et le loyer envisageable.
- Les revenus locatifs comportent des risques : impayés, absence de locataire, travaux et perte de valeur.
Une définition qui dépasse la simple boutique
Au sens courant, l’immobilier commercial regroupe les locaux accueillant des commerces : magasins, restaurants, salons de coiffure, agences ou surfaces de vente dans un centre commercial. Leur point commun ? Ils servent de support à une activité économique tournée vers une clientèle.
Dans les discussions sur l’investissement, l’expression prend un sens plus large. Elle englobe alors des bureaux, des entrepôts, des locaux d’activité et des hôtels. On se rapproche ici de l’immobilier d’entreprise. Le périmètre varie donc selon votre interlocuteur et le marché étudié.
Pour comprendre les différents types d’immobilier commercial, je vous conseille de partir de l’usage du bâtiment. Une vitrine, un plateau de bureaux et un hangar logistique n’obéissent pas aux mêmes besoins. Leur surface peut être identique ; leur fonctionnement, leur clientèle locative et leur valeur suivent des logiques différentes.
À l’inverse, un appartement loué comme habitation relève de l’immobilier résidentiel, même si son propriétaire recherche un revenu. Le fait de percevoir un loyer ne suffit donc pas à qualifier un bien de commercial.
Quels biens rencontre-t-on sur ce marché ?
Une adresse prestigieuse n’a pas le même intérêt pour une bijouterie et pour une entreprise de transport. Avant de comparer deux annonces, regardez ce que les occupants doivent pouvoir faire dans les lieux.
| Catégorie de bien | Exemples | Points à examiner |
|---|---|---|
| Commerces | Boutique, supérette, salon de coiffure | Visibilité, passage, accès des clients, réserve |
| Restauration | Restaurant, café, vente à emporter | Extraction, livraisons, agencement, activités autorisées |
| Bureaux | Cabinet, agence, siège d’entreprise | Transports, lumière, confort, organisation des espaces |
| Locaux d’activité | Atelier, bâtiment associant production et stockage | Puissance électrique, accès, hauteur, nuisances |
| Entrepôts | Dépôt, plateforme logistique | Accès routiers, quais, circulation, capacité de stockage |
| Hôtellerie | Hôtel et locaux liés à son exploitation | État du bâtiment, emplacement, contraintes d’exploitation |
Je vous invite aussi à observer les surfaces annexes. Une cave humide ne vaut pas une réserve saine accessible depuis la boutique. De même, cent mètres carrés coupés par des murs porteurs n’offrent pas les mêmes possibilités qu’un espace ouvert. Le chiffre affiché dans l’annonce raconte seulement une partie de l’histoire.
Les murs, le fonds et le droit au bail
Ces trois expressions circulent parfois dans une même conversation comme si elles désignaient le même achat. Pourtant, la facture et les droits acquis changent radicalement.
Les murs commerciaux désignent le bien immobilier. Vous achetez un local, avec les droits qui y sont attachés. Si un commerçant le loue, vous percevez le loyer prévu au contrat. Vous ne gérez pas pour autant sa caisse, ses fournisseurs ou ses salariés.
Le fonds de commerce rassemble les éléments servant à exploiter l’activité. Il comprend notamment la clientèle et peut intégrer l’enseigne, le nom commercial, du matériel ou le droit au bail. Les murs n’en font pas partie. Acheter un fonds de boulangerie ne vous donne donc pas automatiquement la propriété du bâtiment.
Le droit au bail correspond aux droits du locataire au titre du contrat existant. Sa cession porte sur la position locative, dans les conditions applicables au bail. Elle ne transfère ni la propriété des murs ni, à elle seule, toute l’activité.
Prenez un restaurant : une personne peut posséder le local tandis qu’une société exploite le fonds. Les murs et le fonds peuvent aussi appartenir au même propriétaire, mais leurs ventes demeurent des opérations distinctes. Je vous recommande de demander, dès le premier échange : « Qu’achète-t-on exactement à ce prix ? »
Acheter pour travailler ou pour louer
Si vous dirigez une entreprise, acheter vos locaux répond d’abord à un besoin d’exploitation. Vous recherchez une adresse adaptée, une surface suffisante et la possibilité d’organiser votre outil de travail sur la durée. En contrepartie, l’achat mobilise des capitaux qui pourraient financer du matériel, des recrutements ou votre trésorerie.
La location offre une autre organisation financière. Elle évite le prix d’acquisition, mais elle comporte ses propres engagements : loyer, garanties éventuelles, charges et dépenses d’installation. Je regarderais également le coût d’un futur départ. Déplacer un bureau de conseil et transférer un atelier équipé de machines ne demandent pas le même effort.
Si votre objectif est patrimonial, vous pouvez acheter des murs pour les louer. Votre revenu provient alors de l’occupation du bien par un tiers. Vous dépendez de la capacité du locataire à payer et de l’intérêt du local pour d’autres entreprises si celui-ci part. L’achat d’un commerce occupé fournit un historique à examiner ; un local vide demande d’estimer le délai et les conditions de sa mise en location.
Le bail donne le rythme de la location
En France, un bail commercial encadre généralement la location d’un local destiné à l’exploitation d’un fonds commercial, industriel ou artisanal, lorsque les conditions du statut sont réunies. Ce contrat organise les rapports entre le propriétaire et l’exploitant : activité autorisée, durée, loyer, charges et obligations respectives.
Sa durée est en principe d’au moins neuf ans. L’expression « bail 3-6-9 » renvoie à la faculté habituelle du locataire de donner congé à l’issue de chaque période de trois ans, avec un préavis d’au moins six mois. Des exceptions existent, notamment pour certains bureaux, entrepôts ou locaux conçus pour une seule utilisation.
Neuf ans de bail ne signifient donc pas neuf ans de loyers garantis. Le statut prévoit également un droit au renouvellement sous conditions. Un refus du propriétaire peut entraîner une indemnité d’éviction, sauf cas prévus par les textes. Je vous déconseille de traiter cette échéance comme une simple date à déplacer dans votre agenda.
Tous les locaux d’entreprise ne relèvent pas automatiquement de ce régime. Les professions libérales utilisent couramment le bail professionnel, dont la durée minimale est de six ans. Les parties peuvent, dans certaines conditions, choisir le statut commercial. L’étiquette « bureau » sur une annonce ne tranche pas la question juridique.
Qui paie quoi dans les locaux ?
Le loyer ne représente qu’une partie du coût d’occupation. Pour lire correctement un bail, je vous suggère de relever séparément les dépenses d’entretien, les impôts refacturés et les travaux.
Dans le régime actuel des baux commerciaux, un inventaire précis doit répartir les catégories de charges, impôts, taxes et redevances entre les parties. La taxe foncière peut être refacturée au locataire si le contrat le prévoit expressément. En revanche, les grosses réparations relevant de l’article 606 du Code civil ne peuvent pas lui être transférées pour les baux soumis aux règles correspondantes.
Méfiez-vous donc d’une promesse orale du type « ici, le locataire paie tout ». Demandez le contrat, ses annexes et les derniers comptes de charges. Une toiture fatiguée ne se répare pas avec une formule rassurante.
Une bonne adresse pour quelle activité ?
Pour un commerce de proximité, observez le passage aux heures utiles, la visibilité de la façade et les commerces voisins. Une rue animée le samedi peut être presque vide en semaine. Votre visite doit suivre le rythme des futurs clients, pas seulement celui de votre disponibilité.
Pour un entrepôt, la circulation des véhicules et la proximité des axes routiers pèsent davantage. Pour des bureaux, examinez les trajets des salariés, la lumière et les possibilités d’aménagement.
Je vérifierais ensuite la compatibilité de l’activité envisagée avec le bail, les règles d’urbanisme et, le cas échéant, le règlement de copropriété. Les exigences d’accessibilité et de sécurité doivent aussi être examinées selon l’usage des lieux. Une ancienne boutique de vêtements n’accueillera pas nécessairement un restaurant sans autorisations ni travaux.
Comment apprécier le prix et le rendement ?
Pour évaluer les murs commerciaux, vous devez croiser plusieurs lectures : les ventes de biens comparables, le loyer soutenable sur le marché, l’état du bâtiment et les conditions du bail. Le prix au mètre carré fournit un repère, mais il ne raconte ni la qualité de l’occupation ni les dépenses à prévoir.
Je prends un exemple fictif : un local coûte 200 000 euros et son loyer annuel hors charges atteint 14 000 euros. Le rendement brut calculé sur le prix seul est de 7 %, soit 14 000 divisés par 200 000, puis multipliés par 100.
Si les frais d’acquisition et les travaux initiaux portent votre investissement total à 230 000 euros, ce rapport descend à environ 6,1 %. Avec 2 000 euros de dépenses annuelles supportées par le propriétaire, le rendement avant financement et fiscalité approche 5,2 %, en supposant une année entièrement louée et payée.
Cet exemple n’annonce aucun rendement de marché. Il montre pourquoi vous devez connaître le dénominateur du calcul et les dépenses déduites. Il faut ensuite intégrer les effets du crédit, de la fiscalité et d’éventuelles périodes sans loyer.
Un loyer élevé mérite aussi une question : l’exploitant peut-il le supporter durablement ? Un montant supérieur aux loyers voisins peut flatter votre simulation tout en compliquant la prochaine location.
Les risques à regarder avant de signer
L’immobilier commercial peut offrir des revenus et diversifier un patrimoine, mais le résultat dépend du dossier. Je vous conseille de tester votre budget face à plusieurs situations :
- Le départ du locataire : combien de mois pourriez-vous payer les dépenses et le crédit sans loyer ?
- Les impayés : quels éléments vérifiables avez-vous sur la situation financière de l’entreprise occupante ?
- Les travaux : quelles dépenses sont prévues sur le bâtiment et ses équipements ?
- La relocation : plusieurs activités peuvent-elles occuper les lieux ou faut-il un repreneur très spécialisé ?
- La revente : quels acheteurs pourraient s’intéresser au bien et avec quelles contraintes ?
Avant l’achat, demandez notamment le bail et ses avenants, l’historique des paiements, les documents techniques et les informations de copropriété lorsqu’elle existe. Faites examiner les points juridiques ou techniques que vous ne maîtrisez pas. Vous achetez un bâtiment, mais aussi des engagements et des dépenses futures : autant les connaître avant la remise des clés.
Questions fréquentes
Un particulier peut-il acheter un local commercial ?
Oui, vous pouvez acheter des murs commerciaux en tant que particulier. L’acquisition n’est pas réservée aux commerçants ni aux grandes sociétés. Vous devez toutefois choisir un financement et un mode de détention adaptés à votre projet, puis examiner leurs conséquences fiscales.
Acheter les murs donne-t-il une part du chiffre d’affaires ?
Non, la propriété des murs ne vous donne aucun droit automatique sur les ventes de l’exploitant. Vous percevez le loyer prévu au contrat. Certains baux comportent une part de loyer liée au chiffre d’affaires, mais cette modalité doit être prévue ; elle ne découle pas du seul achat immobilier.
Peut-on habiter dans un local commercial ?
Pas sur la seule base de son achat. La transformation en logement peut nécessiter des démarches d’urbanisme, des accords et des travaux. Je vous recommande de vérifier la faisabilité auprès de la mairie et d’examiner les règles de copropriété avant de prendre un engagement.
L’immobilier commercial rapporte-t-il davantage qu’un logement ?
Certains biens affichent un rendement brut supérieur à celui de logements comparables, mais aucune supériorité générale n’est garantie. Pour comparer, utilisez les mêmes hypothèses : coût total d’achat, dépenses, vacance, financement et fiscalité. Le meilleur chiffre sur une annonce n’est pas toujours le meilleur revenu dans votre compte.

