
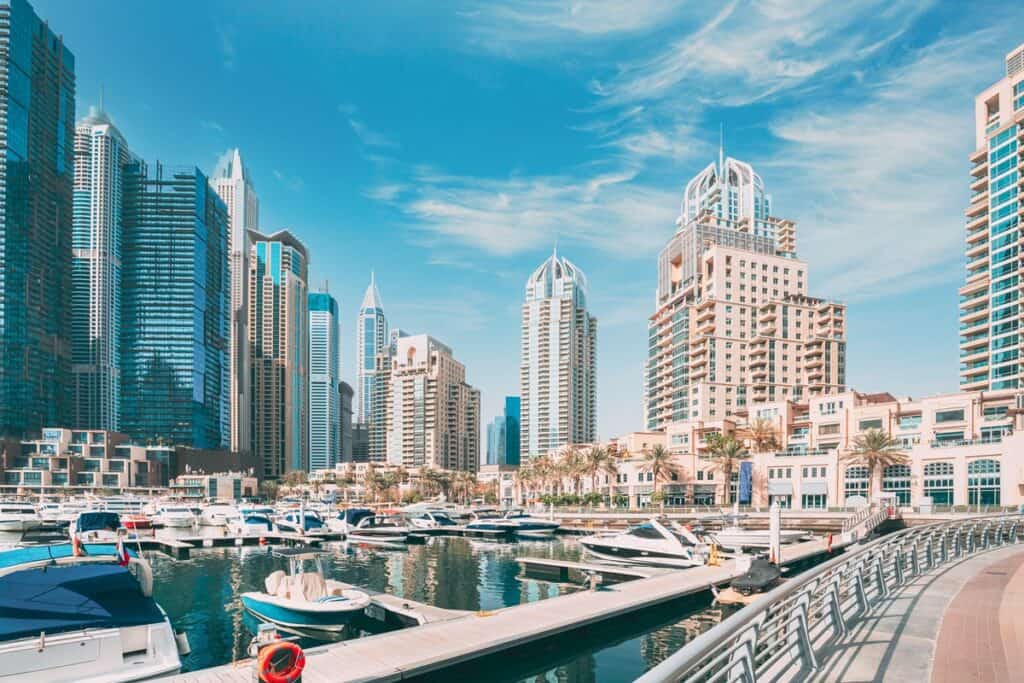
Acheter un appartement face à la marina, une villa bordée de palmiers ou un logement dans un quartier neuf de Dubaï fait facilement galoper l’imagination. Pourtant, entre le rêve immobilier et la remise du titre de propriété, quelques vérifications méritent toute votre attention. Le marché dubaïote possède ses propres règles, son vocabulaire et un calendrier administratif assez éloigné des habitudes françaises.
Je vous propose donc d’aborder cet achat avec méthode. À Dubaï, une belle vue ne compense ni des charges annuelles élevées ni un contrat mal étudié. Le balcon peut donner sur le golfe Persique ; les petites lignes, elles, donnent parfois sur une dépense que personne n’avait invitée.
L’essentiel
- Les étrangers peuvent acheter en pleine propriété dans les zones désignées « freehold ».
- Vous pouvez choisir un bien achevé ou un programme vendu sur plan.
- Le budget doit inclure le prix, les frais d’enregistrement, les honoraires et les charges de copropriété.
- Un courtier, un promoteur ou une agence doit être dûment enregistré auprès des autorités locales.
- Pour un achat sur plan, contrôlez le projet, son compte séquestre et son inscription officielle.
- L’achat d’un logement ne donne pas automatiquement droit à un visa de résidence.
- La rentabilité annoncée doit être recalculée après toutes les dépenses et les périodes sans locataire.
Définir votre projet avant de regarder les annonces
La première question n’est pas « quel quartier choisir ? », mais « pourquoi souhaitez-vous acheter ? ». Une résidence principale, un pied-à-terre hivernal et un investissement locatif n’obéissent pas aux mêmes critères. Si vous comptez occuper le logement, vos trajets, la proximité des écoles, les commerces et l’ambiance du quartier pèseront lourd. Pour une location, vous examinerez plutôt la demande, le profil des locataires, les loyers réellement signés et la facilité de revente.
Je vous conseille de fixer quatre données avant la première visite : votre budget total, votre durée de détention, votre mode de financement et votre objectif d’usage. Cette petite discipline vous évite de courir après des appartements incompatibles avec votre projet. Dubaï aime les grands écrans de vente et les maquettes brillantes ; votre feuille de calcul, moins glamour, vous rendra pourtant de fiers services.
Si vous découvrez ce marché, prenez le temps de lire comment investir dans l’immobilier à Dubaï avant de cibler un programme. Vous comprendrez mieux la logique des quartiers, les catégories de logements et les précautions liées à un achat mené depuis l’étranger.
Ce qu’un acheteur étranger peut réellement posséder
Un ressortissant étranger peut acquérir une propriété en pleine propriété dans les secteurs désignés par les autorités de Dubaï. On parle alors de « freehold ». Le propriétaire détient le logement ainsi que les droits qui lui sont attachés, sans limitation de durée.
Dans d’autres secteurs, l’acquisition peut prendre la forme d’un usufruit ou d’un bail de longue durée, allant jusqu’à 99 ans. Cette nuance change la nature de vos droits. Je vous recommande donc de ne jamais vous contenter du mot « propriétaire » dans une brochure commerciale : demandez quelle catégorie juridique apparaîtra sur le titre.
Parmi les secteurs connus pour accueillir des acquisitions étrangères figurent notamment Dubai Marina, Downtown Dubai, Palm Jumeirah, Business Bay, Jumeirah Village Circle, Dubai Hills Estate et Arabian Ranches. La liste des zones autorisées peut évoluer. L’adresse exacte et la parcelle doivent être contrôlées avant toute signature. Le portail gouvernemental des Émirats confirme que la pleine propriété étrangère est réservée aux zones désignées.
Bien achevé ou achat sur plan ?
Un logement achevé vous donne accès à une réalité observable. Vous pouvez examiner la lumière, le bruit, les finitions, les parties communes et l’état des équipements. Vous connaissez aussi le montant des charges déjà facturées et les loyers pratiqués dans l’immeuble. Pour un premier achat à Dubaï, cette lisibilité possède un charme que les brochures oublient parfois de photographier.
L’achat sur plan, appelé « off-plan », propose souvent un échéancier de paiement réparti durant le chantier, voire après la remise des clés. Le prix peut paraître plus accessible, mais vous acceptez une attente, un risque de retard et une incertitude sur le rendu final. La qualité d’une perspective en trois dimensions ne garantit pas celle d’un joint de carrelage.
Avant d’acheter sur plan, vérifiez :
- l’agrément du promoteur ;
- l’enregistrement du programme ;
- l’état d’avancement annoncé ;
- le compte séquestre propre au projet ;
- le calendrier des versements ;
- la date contractuelle de livraison ;
- les clauses relatives aux retards, aux changements de surface et à la résiliation ;
- les conditions de revente avant la livraison.
La plateforme Dubai REST donne accès à des renseignements sur les promoteurs, les courtiers, les charges, les prix enregistrés et l’avancement des programmes. Pour les projets sur plan, elle affiche également le numéro du compte séquestre et les paiements dus. Ce contrôle prend peu de temps et peut épargner une histoire beaucoup plus longue.
Prévoir le vrai budget de l’acquisition
Le prix affiché dans l’annonce n’est que le premier étage de la fusée. Vous devez ajouter les frais de transfert, l’intervention éventuelle d’une agence, le financement, l’expertise du bien et les dépenses administratives.
Voici les principaux postes à inscrire dans votre budget :
| Poste | Montant ou mode de calcul |
|---|---|
| Enregistrement de la vente | 4 % du prix au total, répartis officiellement entre 2 % pour le vendeur et 2 % pour l’acheteur |
| Centre d’enregistrement | 4 000 AED plus TVA pour un bien d’au moins 500 000 AED ; 2 000 AED plus TVA en dessous |
| Émission du titre | 250 AED |
| Plan du logement ou de la villa | généralement 250 AED |
| Enregistrement d’un crédit hypothécaire | 0,25 % du montant financé, auquel s’ajoutent certains frais |
| Honoraires d’agence | négociés et précisés dans le mandat ou l’offre |
| Expertise bancaire | tarif variable suivant l’établissement |
| Certificat de non-objection du promoteur | montant variable |
| Assistance juridique ou administrative | selon la mission confiée |
| Charges annuelles | selon l’immeuble, les équipements et la surface |
Le barème d’enregistrement d’une vente indique une répartition réglementaire de 2 % pour chaque partie. Le contrat peut toutefois prévoir que l’acquéreur règle la totalité des 4 %, pratique courante sur le marché. Lisez donc le document avant de calculer votre apport.
Ajoutez une marge pour le mobilier, l’assurance, les premiers mois de charges et les éventuels travaux. Si vos fonds sont en euros, la variation du taux de change face au dirham peut aussi modifier le coût final. Le dirham étant lié au dollar américain, votre budget en euros bouge avec le rapport euro-dollar.
Choisir un quartier avec les yeux ouverts
Dubaï n’est pas une ville compacte. Deux logements séparés par une distance raisonnable sur la carte peuvent offrir des quotidiens radicalement différents. La circulation, l’accès au métro, les écoles et les projets voisins changent la perception d’une adresse.
Dubai Marina et Jumeirah Beach Residence proposent une atmosphère urbaine proche de l’eau, avec de nombreux commerces et restaurants. Downtown Dubai vise un mode de vie central, dominé par les tours, les hôtels et les grands équipements. Business Bay attire des occupants qui souhaitent habiter près des pôles professionnels. Les quartiers tels que Dubai Hills Estate ou Arabian Ranches répondent davantage aux familles en quête d’espace, de verdure et de maisons.
Si vous regardez des villas avec vue sur mer ou désert, ne jugez pas seulement le panorama. Examinez l’orientation des baies, l’ombre disponible, la poussière, le vent, l’entretien du jardin et la consommation liée à la climatisation. Une vue superbe mérite mieux qu’une facture qui vous coupe le souffle chaque trimestre.
Visitez le secteur en journée, en soirée et aux heures de pointe. Observez les parcelles encore libres. Une étendue vide peut accueillir demain une tour, une route ou un chantier sonore. Demandez également quels équipements sont achevés et lesquels appartiennent encore au monde merveilleux des futures promesses.
Examiner le logement et ses charges
Dans une propriété achevée, je vous conseille de regarder bien au-delà des marbres du hall. Contrôlez l’humidité, l’étanchéité des fenêtres, la climatisation, la pression de l’eau, les joints, les appareils intégrés et les traces de réparations. Dans une villa, ajoutez la toiture, la piscine, l’arrosage, les murs extérieurs et les installations techniques.
Les charges annuelles financent l’entretien des espaces communs, la sécurité, les ascenseurs, les piscines, les salles de sport et divers services. Leur montant varie fortement. Un immeuble doté de plusieurs bassins, d’une réception généreuse et d’un jardin luxuriant coûtera davantage qu’une résidence plus simple. Le palmier impeccable du hall ne s’arrose pas avec des compliments.
Consultez l’historique des charges et les éventuels impayés liés au logement. Demandez aussi si la climatisation est comprise, facturée séparément ou gérée par un fournisseur de refroidissement collectif. Pour un investissement locatif, chaque dépense réduit le rendement net.
Financer l’achat sans épuiser votre trésorerie
Les banques des Émirats financent certains acheteurs expatriés, résidents ou non-résidents, mais leurs critères diffèrent. L’âge, les revenus, la stabilité professionnelle, le pays de résidence et la nature du bien influencent leur réponse. Une préapprobation bancaire obtenue avant les visites vous donne une limite claire et renforce votre position lors de la négociation.
Pour un expatrié achetant sa première résidence principale, les plafonds réglementaires de financement atteignent 80 % de la valeur jusqu’à 5 millions d’AED et 70 % au-delà. Le plafond passe à 60 % pour une propriété supplémentaire et à 50 % pour un achat sur plan. La banque peut accorder moins après l’étude de votre dossier. Les règles prévoient également un endettement total plafonné à 50 % du revenu mensuel brut et une durée de crédit maximale de 25 ans. Ces seuils figurent dans le rapport 2025 de la Banque centrale des Émirats.
Ne consacrez pas tout votre argent à l’apport. Gardez une réserve pour les frais, l’ameublement, une réparation imprévue ou une période sans locataire. Une propriété doit soutenir votre patrimoine, pas transformer chaque panne de climatiseur en tragédie familiale.
Les étapes d’un achat dans l’ancien ou le neuf achevé
Une transaction classique suit généralement ce parcours :
- Vous sélectionnez le bien et vérifiez le statut professionnel de l’agent.
- Vous contrôlez le titre de propriété, l’identité du vendeur et les éventuelles hypothèques.
- Les parties signent un accord de vente qui fixe le prix, le dépôt, les délais et les pénalités.
- Si vous empruntez, la banque expertise le logement et finalise son offre.
- Le vendeur obtient auprès du promoteur un certificat de non-objection, appelé NOC.
- Les sommes, chèques de banque et documents sont préparés suivant les instructions du centre d’enregistrement.
- Le transfert est enregistré auprès d’un Real Estate Registration Trustee.
- Vous recevez un titre de propriété électronique à votre nom.
Pour un acheteur non-résident, un passeport valide peut servir lors du transfert. Si vous ne pouvez pas vous déplacer, une procuration conforme aux exigences locales peut être envisagée. Sa rédaction et sa légalisation demandent une préparation soigneuse ; faites-la contrôler avant de réserver un vol ou de verser un dépôt.
Sécuriser un achat sur plan
Dans le neuf vendu avant achèvement, le contrat de vente, ou SPA, encadre votre relation avec le promoteur. Lisez les clauses consacrées à la surface finale, aux matériaux, au calendrier, aux pénalités et au remboursement. Une variation de quelques mètres carrés peut avoir un poids financier sérieux dans un appartement haut de gamme.
Vos versements doivent aller sur le compte séquestre officiel du programme, et non sur un compte ordinaire présenté dans un courriel pressant. Le promoteur enregistre ensuite la vente au registre provisoire par l’intermédiaire d’Oqood. La procédure du Dubai Land Department prévoit une inscription dans les 90 jours suivant la signature du contrat.
Suivez l’avancement via les données disponibles, conservez chaque preuve de paiement et comparez les appels de fonds avec l’échéancier. À la livraison, commandez une inspection technique avant d’accepter définitivement le logement. Dressez une liste précise des défauts : portes mal alignées, peinture, plomberie, prises, vitrages, climatisation et menuiseries. Le mot « neuf » décrit un âge, pas un niveau de perfection.
Penser l’architecture comme un usage quotidien
Les maisons dubaïotes contemporaines exploitent volontiers les patios, les terrasses couvertes, les piscines et les grandes ouvertures. Cette continuité entre l’intérieur et les espaces extérieurs donne une sensation d’ampleur appréciable durant les mois doux. On comprend alors pourquoi la philosophie architecturale des maisons à Dubaï est le « vivre dedans-dehors ».
Mais une architecture photogénique doit aussi affronter la chaleur. Vérifiez l’orientation, les protections solaires, la qualité du vitrage, l’isolation et la circulation de l’air. Une façade entièrement vitrée exposée au soleil peut demander beaucoup de climatisation. Les débords de toiture, les pergolas et les cours ombragées ne sont donc pas de simples ornements.
Dans une villa, regardez la relation entre la cuisine, le jardin et la piscine. Dans un appartement, mesurez la profondeur du balcon et son exposition au vent. Une terrasse immense inutilisable six mois par an possède surtout le mérite de demander un nettoyage immense.
Calculer le rendement avec prudence
Un rendement brut se calcule en divisant le loyer annuel par le prix d’achat. Ce résultat ne raconte qu’une partie de l’histoire. Pour approcher votre gain réel, retranchez les charges, la gestion locative, l’entretien, l’assurance, les périodes d’inoccupation et les frais liés au financement.
Comparez les loyers enregistrés pour des logements similaires, dans le même immeuble si possible. Une annonce affiche un souhait ; un contrat signé révèle davantage le marché. Étudiez également le volume de biens concurrents, les livraisons futures et le profil des occupants.
Votre pays de résidence fiscale peut taxer les revenus locatifs ou une plus-value réalisée à Dubaï. Avant l’achat, consultez un professionnel connaissant les règles des Émirats et celles de votre pays. L’absence de certains prélèvements locaux ne fait pas disparaître vos obligations ailleurs.
Achat immobilier et droit de résidence
Posséder un logement à Dubaï et détenir un visa sont deux sujets liés, mais distincts. La remise d’un titre de propriété ne déclenche pas automatiquement une résidence.
Un propriétaire dont l’investissement immobilier atteint au moins 2 millions d’AED peut demander un Golden Visa de dix ans, sous réserve de remplir les conditions administratives. Pour un bien financé, une attestation bancaire doit indiquer les montants payés et dus. La procédure immobilière du Golden Visa exige notamment un passeport et un titre électronique.
Je vous déconseille d’acheter uniquement sur la promesse orale d’un visa. Vérifiez votre éligibilité avant de signer, car les règles migratoires, les pièces et les frais peuvent changer.
Les erreurs que je vous conseille d’éviter
La première erreur consiste à choisir une propriété après une unique visite guidée par l’émotion. La seconde est de croire un rendement annoncé sans refaire le calcul. La troisième serait de transférer de l’argent avant d’avoir vérifié l’intermédiaire, le vendeur et le compte destinataire.
Méfiez-vous aussi des délais artificiels : « dernier appartement », « prix valable ce soir », « autre acheteur déjà prêt ». Dubaï possède un marché dynamique, mais aucun achat patrimonial sérieux ne devrait dépendre d’un chronomètre posé sur une table de vente.
Enfin, ne négligez pas la sortie. Demandez-vous qui pourrait racheter le bien dans cinq ou dix ans. Une propriété rare peut commander un beau prix, mais aussi trouver moins d’acquéreurs. Une adresse pratique, un plan agréable et des charges raisonnables facilitent généralement la revente.
Questions fréquentes
Un étranger peut-il acheter une maison ou un appartement à Dubaï ?
Oui, un étranger peut acquérir un bien en pleine propriété dans les zones classées « freehold ». Dans certains autres secteurs, seuls des droits de longue durée, tels qu’un usufruit ou un bail pouvant aller jusqu’à 99 ans, sont proposés. Le statut exact doit être vérifié pour la parcelle visée.
Faut-il vivre aux Émirats pour acheter ?
Non. Un non-résident peut acheter une propriété à Dubaï et présenter un passeport valide lors des démarches. L’obtention d’un crédit peut toutefois être plus exigeante pour une personne résidant à l’étranger.
Quel budget prévoir en plus du prix du bien ?
Prévoyez les 4 % de frais d’enregistrement, les frais du centre chargé du transfert, l’émission du titre, l’éventuelle commission de l’agence, l’expertise bancaire, le NOC et les dépenses liées au crédit. Une enveloppe supplémentaire couvrira le mobilier, l’assurance et les charges initiales.
Comment vérifier qu’un projet sur plan est officiel ?
Contrôlez le promoteur, le programme, son état d’avancement et son compte séquestre dans les outils du Dubai Land Department, notamment Dubai REST. Vérifiez ensuite que le contrat est enregistré au registre provisoire par Oqood.
L’achat d’un logement donne-t-il droit au Golden Visa ?
Pas automatiquement. Un investissement immobilier d’au moins 2 millions d’AED peut ouvrir l’accès à une demande de Golden Visa de dix ans, si les autres conditions sont remplies. L’administration étudie le dossier avant d’accorder le titre de résidence.
Peut-on louer son logement après l’achat ?
Oui, sous réserve de respecter les règles applicables au type de location choisi. Une location résidentielle classique et une location touristique de courte durée suivent des formalités différentes. Intégrez la gestion, les charges et les périodes sans occupant dans votre calcul de rentabilité.
Un avocat est-il obligatoire pour acheter ?
Non, mais un conseil juridique indépendant peut être précieux lorsque le contrat comporte des clauses complexes, lorsque vous achetez sur plan, via une société ou depuis l’étranger. Son rôle est différent de celui de l’agent immobilier, qui intervient dans la négociation et la transaction.
Peut-on négocier le prix d’une propriété à Dubaï ?
Oui, surtout dans le marché secondaire. Votre marge dépend de la demande, de l’état du logement, du calendrier du vendeur et des ventes récentes dans l’immeuble. Dans le neuf, la discussion porte parfois davantage sur l’échéancier, les frais offerts ou les équipements que sur le prix affiché.

